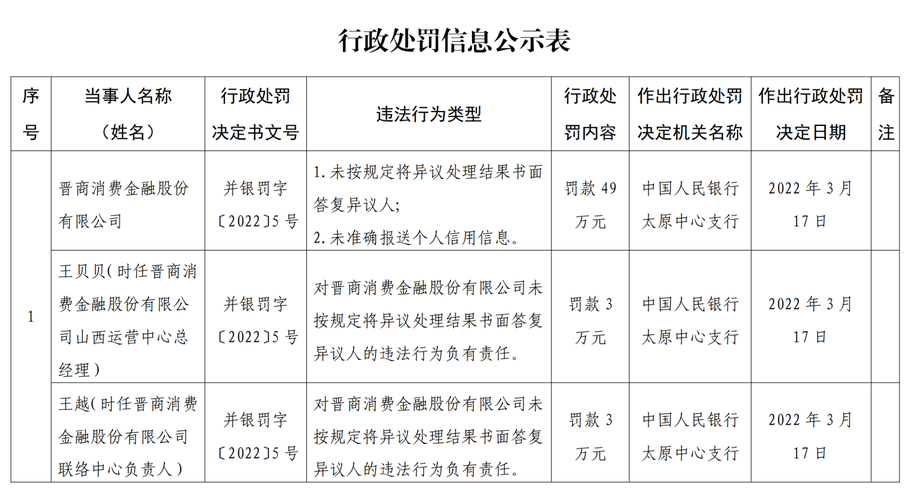
人民银行太原中心支行公布行政处罚信息,晋商消费金融股份有限公司因未准确报送个人信用信息等违法行为,被处以罚款49万元。这是该公司继此前多次因征信报告问题引发社会关注后,再度因个人征信业务管理不善而被监管处罚。
根据公示信息,晋商消费金融存在两项违法行为:一是未准确报送个人信用信息;二是未按规定处理异议信息。人民银行太原中心支行依据《征信业管理条例》等相关规定,对该公司作出行政处罚,罚款金额共计49万元。相关责任人也受到相应处罚。
这并非晋商消费金融首次在个人征信领域“触雷”。公开资料显示,该公司曾因征信报告出现侮辱性字眼而登上热搜。2021年,有用户反映其个人征信报告“工作情况”栏中被他方机构标注了明显带有侮辱性质的表述,事件引发舆论轩然大波。人民银行太原中心支行介入调查并责令整改。
晋商消费金融还因征信异议处理机制不健全、个人信息报送不规范等问题,多次被监管部门点名或处罚。业内分析认为,消费金融公司作为接入央行征信系统的持牌机构,在个人信用信息的采集、报送、异议处理等环节负有严格的法律义务。未准确报送数据可能导致信用主体权益受损,如贷款审批受阻、利率上浮等,甚至造成名誉损害。
上海某律师事务所律师指出,《征信业管理条例》明确规定,信息提供者应当保证其提供信息的准确性、完整性,并及时更新。违反规定的,可处5万元以上50万元以下罚款;构成犯罪的,依法追究刑事责任。晋商消费金融此次被罚49万元,接近该条例规定的罚款上限,显示出监管对征信违规行为的严监管态势。
人民银行持续加大征信业务监管力度。2023年以来,多家银行、消费金融公司、小贷公司因征信违规被罚,处罚事由涵盖“未经同意查询个人信息”“未准确报送信用信息”“超出异议处理期限”等。监管通报指出,部分机构对征信合规重视不足,内控制度流于形式,数据质量亟待提升。
对于晋商消费金融而言,频繁的征信违规不仅带来经济损失,更削弱了市场信任。作为消费金融公司,其核心业务依赖于对借款人信用风险的准确评估,而自身征信数据报送的质量直接影响整个征信体系的可靠性。有银行业人士表示,消费金融机构必须建立覆盖数据全生命周期的质量管理体系,从前端采集、中端报送、后端校验各环节压实责任,同时完善客户异议受理和纠错机制。
截至目前,晋商消费金融尚未就此次被罚公开发表回应。业内人士预计,监管部门将继续对征信违规保持高压态势,消费者也应定期查询自身信用报告,发现错误或异议及时通过正规渠道提出,维护自身合法权益。