在现代金融体系中,信用是经济交易的基石。而独立于信用交易双方的第三方征信机构,作为专业从事征信业务的实体,扮演着至关重要的角色,特别是在个人征信领域。这类机构不参与信用交易本身,而是专注于收集、整理和分析个人信用信息,为金融机构、企业乃至个人提供客观、公正的信用评估服务,从而促进信用经济的健康发展。
一、独立第三方征信机构的定义与特征
独立第三方征信机构是指依法设立,专门从事信用信息采集、加工、保存、提供和信用评估等业务的机构。其核心特征在于“独立性”——它既不是信用交易的甲方(如银行、贷款公司),也不是乙方(如借款人、消费者),而是中立的服务提供者。这种独立性确保了征信机构能够避免利益冲突,客观地反映信用主体的真实状况。
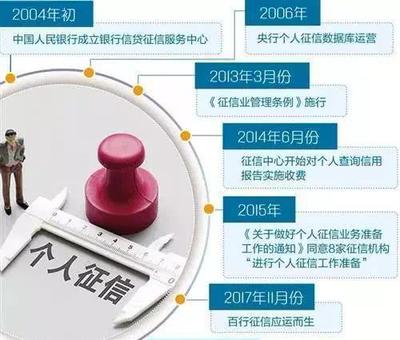
在中国,个人征信业务主要由中国人民银行征信中心等机构负责,同时也有一些市场化征信机构在合规前提下参与。这些机构必须获得相关牌照,并遵守《征信业管理条例》等法律法规,确保信息安全和隐私保护。
二、个人征信业务的主要内容
个人征信业务的核心流程包括信息收集、整理、存储、分析和提供。独立第三方征信机构通过以下方式开展工作:
- 信息收集:机构从多渠道采集个人信用信息,包括银行信贷记录、信用卡还款情况、公共事业缴费记录、法院执行信息等。这些信息需经本人授权或依法获取,确保合法性。
- 信息整理:收集到的原始数据往往杂乱无章,征信机构需对其进行清洗、分类和标准化,形成结构化的信用档案。例如,将不同银行的贷款记录整合为统一的信贷历史。
- 信用评估与分析:基于整理后的信息,机构运用模型和算法生成个人信用报告和信用评分。这些产品帮助授信方快速判断风险,如决定是否发放贷款、设定利率等。
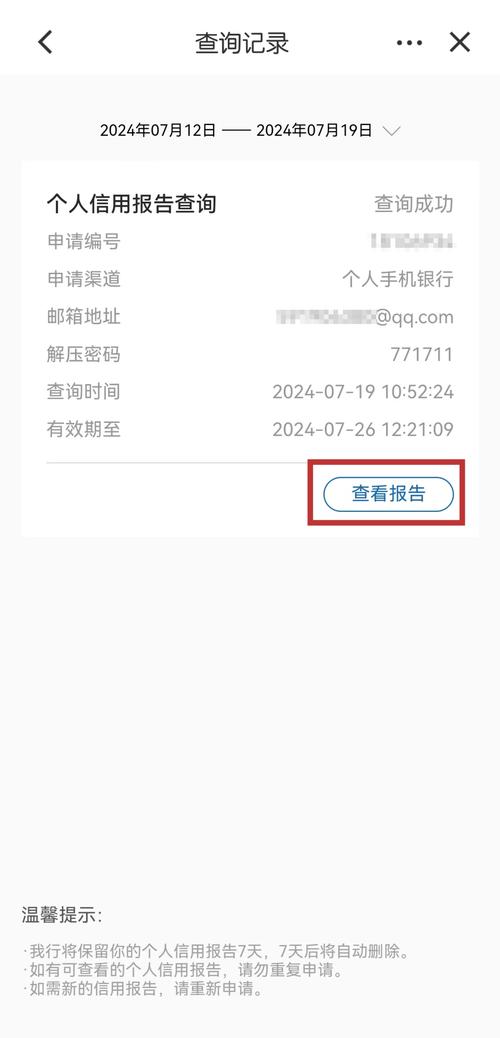
- 信息提供与服务:征信机构向银行、消费金融公司、雇主等授权用户提供信用报告,同时也向个人提供信用查询服务,帮助其了解自身信用状况。
三、独立第三方征信机构的重要性
独立第三方征信机构的存在,对个人、金融机构和社会都具有深远意义:
- 对个人:良好的信用记录可以降低融资成本,提高贷款成功率;个人可通过信用报告及时发现错误信息,维护自身权益。
- 对金融机构:征信服务大幅降低了信息不对称带来的风险,提高了信贷决策效率,减少了坏账损失。
- 对社会:征信体系有助于构建诚信社会,打击失信行为,优化营商环境,促进经济良性循环。
四、挑战与展望
尽管独立第三方征信机构作用显著,但其发展也面临挑战。例如,数据隐私保护问题日益突出,信息泄露事件可能损害公众信任;征信数据的准确性和完整性仍需提升,避免因错误信息导致个人权益受损。随着大数据、人工智能等技术的应用,征信机构将更加智能化、精细化,但必须在合规框架下平衡创新与安全。
独立于信用交易双方的第三方征信机构,通过专业的个人征信业务,为现代金融体系提供了不可或缺的信用基础设施。它们不仅是信息的收集者和整理者,更是信用文明的守护者与推动者。在数字时代,这类机构将继续发挥桥梁作用,助力构建更加透明、高效的信用社会。