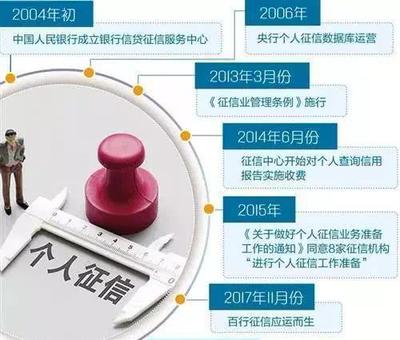
随着社会信用体系的完善,个人征信报告已成为贷款、信用卡审批甚至求职租房的重要参考。越来越多的人开始关注自己的信用状况,而查询征信的渠道也从传统的线下网点扩展到了手机App。市面上哪些征信查询软件值得信赖?本文将为你梳理个人征信业务的官方渠道和第三方工具,并给出2025年最新的征信查询App排行榜。
一、认清“征信查询”的本质
首先必须明确一点:只有中国人民银行征信中心出具的个人信用报告才是真正的“征信报告”。其他商业机构开发的所谓“征信查询”App,大多是基于大数据生成的“信用分”或“风险评分”,不能替代央行征信报告。
因此,在讨论“哪个好”之前,用户需要区分两类需求:
- 查询央行征信报告:必须通过官方渠道(征信中心官网、银行App、云闪付等)。
- 查询大数据信用评分:可通过第三方App,用于辅助了解自身的多头借贷、履约记录等。
下面分别介绍这两类渠道,并给出综合排行榜。
二、官方征信查询渠道排行(央行征信)
1. 中国人民银行征信中心官网
- 特点:唯一官方权威渠道,可下载详版征信报告。
- 优点:免费、安全、完整。
- 缺点:注册流程稍复杂,需Answer验证问题,报告24小时内生成。
- 推荐指数:★★★★★
2. 银行App(如招商银行、工商银行、建设银行等)
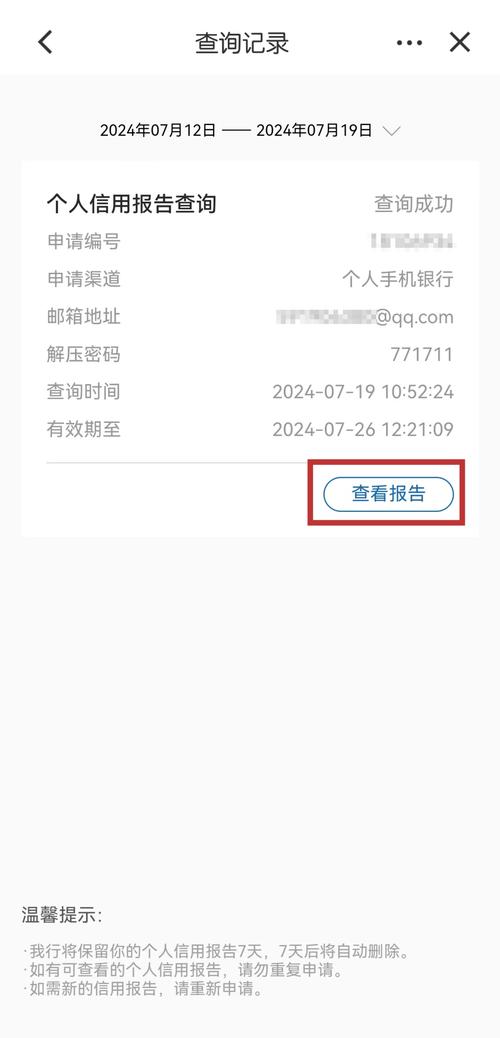
- 特点:大部分主流银行App已接入央行征信查询功能。
- 优点:操作便捷,在银行App内授权即可查询简版或详版报告。
- 缺点:仅限本行用户,查询 frequency 和版本可能受限。
- 推荐指数:★★★★☆
3. 云闪付App
- 特点:银联官方App,可查询央行征信报告。
- 优点:覆盖所有银行卡用户,安全系数高。
- 缺点:功能入口较深,查询报告为简版。
- 推荐指数:★★★★☆
4. 部分手机银行信用卡专区
- 特点:部分银行提供信用卡相关的信用报告摘要。
- 优点:快捷。
- 缺点:信息不完整。
- 推荐指数:★★★☆☆
小结:只推荐以上官方渠道查询央行征信。任何要求输入银行卡密码、支付验证码的第三方“征信查询”App均为诈骗。
三、第三方信用查询App排行(大数据评分)
这类App不直接连接央行征信,而是基于百行征信、朴道征信等持牌机构或自身生态数据生成信用评分。适合频繁借贷、担心多头风险的用户参考。
1. 百行征信App
- 背景:国家级市场化征信机构,央行批准设立。
- 功能:可查询个人信用报告(百行版)、信用评分。
- 优点:规范、数据来源广泛,部分银行认可。
- 缺点:报告内容不如央行全面。
- 推荐指数:★★★★★
2. 朴道征信App
- 背景:央行批准的第二家市场化征信机构。
- 功能:个人信用报告、信用评分。
- 优点:数据合规,输出稳定。
- 缺点:用户感知度和普及率略低。
- 推荐指数:★★★★☆
3. 天眼查/企查查个人信用板块
- 特点:侧重商业信用,附带个人任职、失信信息。
- 优点:查询企业关联信息时较方便。
- 缺点:个人征信非主营业务。
- 推荐指数:★★★☆☆
4. 各类信用卡管理App(如51信用卡管家、卡牛)
- 特点:提供基于账单的信用评估。
- 优点:可管理多张卡,提醒还款,间接维护信用。
- 缺点:信用评分权威性不足。
- 推荐指数:★★★☆☆
注意:市面上也存在大量非持牌、滥用数据的所谓“征信查询”App,如某些小额贷款平台的信用分,建议谨慎使用,避免个人信息泄露。
四、如何选择?——一句话建议
- 要权威报告:首选中国人民银行征信中心官网、银行App或云闪付。
- 要了解自身大数据风险:可选择百行征信或朴道征信。
- 要日常信用管理:可用信用卡管理类App辅助。
切记:任何个人征信查询每年有2次免费获取详版报告的机会(通过官方渠道),超过次数每次收费25元。频繁查询自己的征信(尤其是硬查询)可能会影响贷款审批,请勿随意授权第三方查询。
五、安全提醒
- 不要向任何第三方App提供你的央行征信账号、密码、支付验证码。
- 下载App请通过官方应用商店,警惕“征信修复”骗局。
- 定期自查,但不要过度查询。
希望这份2025年个人征信查询App排行榜能帮你找到适合自己的工具,理性管理信用财富。