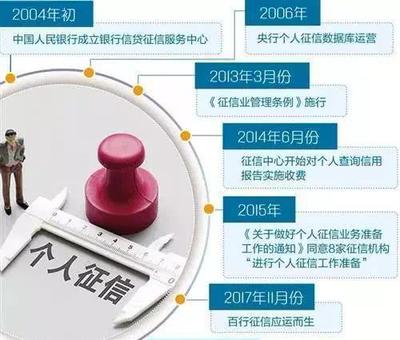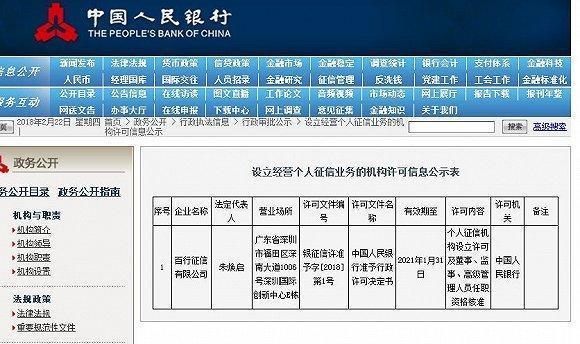
昨日,中国征信市场迎来历史性时刻。中国人民银行正式向百行征信有限公司颁发了我国首张个人征信业务牌照,有效期3年。这一标志性事件意味着,在酝酿与试点多年后,个人征信业务正式结束“无照驾驶”时代,一个万亿级别的蓝海市场由此正式启航。
长期以来,我国个人征信体系主要由央行征信中心主导,其数据主要来源于银行等传统金融机构。随着互联网金融、消费金融和数字经济的蓬勃发展,大量“信用白户”和缺乏银行信贷记录的群体,其信用价值难以被有效评估。市场亟需一个能够覆盖更广泛人群、数据维度更丰富的市场化征信机构来弥补这一空白。首张个人征信牌照的颁发,正是对此需求的精准回应。
此次摘得首张牌照的百行征信,其股东背景颇为引人注目:由中国互联网金融协会牵头,联合芝麻信用、腾讯征信等8家市场机构共同发起设立。这种“国资主导+市场化运作”的模式,既保证了征信业务的独立性与公正性,又能够充分利用各股东在数据、技术方面的优势。其核心任务便是将与传统金融数据互补的非信贷数据(如消费、社交、支付等)进行整合,为金融机构提供更全面的个人信用画像。
值得注意的是,牌照有效期仅为3年。这并非降低门槛,恰恰体现了监管的审慎与灵活。3年,是一个观察期,也是一个试错期。监管层意在给予新机构明确的运营期限,促使其在合规前提下快速迭代。若运营良好、服务到位,期满后可续展;若出现数据安全、隐私侵权或垄断等问题,亦可及时纠偏。这为整个行业的健康发展设定了“安全阀”。
首张牌照的落地,对于金融市场和普通消费者都将产生深远影响。对金融机构而言,更完善的征信数据将显著提升其风控能力,降低信贷成本,从而使更多长尾客户有机会享受到便捷的金融服务,真正践行普惠金融理念。对个人而言,未来的信用将不仅仅关乎贷款,更可能渗透到租房、求职、出行等生活场景,良好的信用行为将积累为“信誉资产”,为生活带来切实便利。
机遇与挑战并存。个人征信业务涉及海量敏感信息,数据采集边界、信息主体权益保护、防止数据滥用等问题至关重要。首张牌照的颁发只是开始,配套的监管细则、技术标准以及行业自律仍需同步跟进。如何确保“信息用于正道”,防止征信演变为侵犯隐私的工具,将是3年观察期内的核心命题。
总而言之,央行颁发首张个人征信牌照,是我国金融基础设施建设迈出的关键一步。它打破了旧有格局,开启了市场化征信的新篇章。未来三年,这颗刚刚萌芽的“种子”将在监管的阳光雨露下,能否长成参天大树,撑起中国个人征信的下一个时代,值得所有人期待。