2017年,P2P行业经历了合规整改的深化与行业洗牌,大量平台退出,头部平台优势凸显。随着监管政策不断落地,网贷行业正式步入规范发展期,个人征信作为风控的核心环节,其重要性愈发凸显。2018年,个人征信业务有望迎来突破性进展,以下从多个维度对2018年个人征信业务进行预测。
一、百行征信正式落地,打破信息孤岛
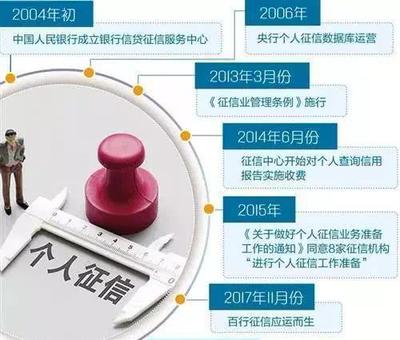
2017年底,中国互联网金融协会牵头筹建的"信联"(百行征信)获批成立,标志着个人征信市场迎来国家队。2018年,百行征信有望正式挂牌并投入运营,通过整合互联网金融平台、消费金融公司等机构的信用数据,打破传统征信覆盖不足的瓶颈,实现信用信息的共享。届时,P2P平台将有能力接入更全面的征信数据,有效降低多头借贷、欺诈等风险。
二、征信数据维度多元化,社交、电商数据被纳入
传统央行征信主要依赖银行信贷数据,覆盖面有限。2018年,随着大数据技术的成熟,个人征信将进一步整合社交、电商、支付、公共事业缴费等非金融数据,构建更立体的信用画像。P2P平台可借助第三方征信机构获取多维度数据,对借款人进行精准风险评估,提升风控效率。
三、征信牌照发放加速,市场化竞争加剧
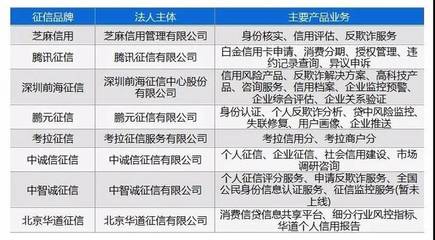
2018年,个人征信牌照的发放有望开闸。除百行征信外,符合资质的市场化征信机构将逐步获得牌照,征信行业形成"国家队+市场化"的竞争格局。P2P平台在选择征信服务商时将拥有更多选项,但同时也需警惕合作机构的合规性,避免数据滥用风险。
四、区块链技术赋能征信,保障数据安全
区块链的分布式、不可篡改、可追溯等特性,为征信数据的安全共享提供了新思路。2018年,部分头部P2P平台或征信机构将尝试利用区块链技术搭建征信联盟链,实现数据确权与隐私保护,确保信用数据在共享过程中不被泄露或篡改,提升行业整体信任度。
五、监管趋严,征信业务合规成本上升
随着《个人信息保护法》等法规的出台,个人征信业务的监管将更加严格。2018年,P2P平台在采集、使用、共享个人信用信息时,必须获得用户明确授权,并确保数据使用合法合规。违规成本大幅上升,平台需加大在数据安全、隐私保护方面的投入,合规成为征信业务的生命线。
六、征信产品创新,场景化服务涌现
2018年,征信机构将针对P2P行业的不同场景,推出定制化征信产品。例如,针对车抵贷、消费贷、供应链金融等细分领域,提供差异化的信用评分和反欺诈服务。P2P平台可根据自身业务特点,灵活选择征信模块,提升风控精准度。
七、央行征信与百行征信形成互补
央行征信主要服务于传统金融机构,百行征信则侧重互联网金融领域。2018年,两者将形成互补关系:央行征信提供基础信贷数据,百行征信补充互联网金融借贷信息。P2P平台可同时接入两家征信系统,全面了解借款人的信用状况,有效防范共债风险。
八、征信教育普及,借款人信用意识增强
随着征信体系的完善,2018年个人信用记录对借款人生活的影响将更加广泛。P2P平台在风控环节中,也将加强信用教育,提醒借款人按时还款,维护良好信用。借款人逐渐意识到"信用即财富",主动维护信用的意愿增强,有利于降低行业整体违约率。
九、跨境征信合作初现端倪
2018年,随着一带一路倡议的推进,跨境征信合作有望在部分区域试点。P2P平台若涉及跨境业务,可借助征信合作获取海外借款人的信用信息,但同时也面临数据跨境流动的合规挑战。
十、人工智能提升征信效率,反欺诈能力升级
2018年,人工智能将在个人征信领域发挥更大作用。通过机器学习、知识图谱等技术,征信机构可快速识别团伙欺诈、身份冒用等行为。P2P平台可借助智能风控系统,实现秒级授信与反欺诈拦截,提升用户体验的同时保障资金安全。
2018年,个人征信业务将在政策、技术、市场多方驱动下迎来关键一年。百行征信的落地、数据维度的拓展、区块链技术的应用,都将为P2P行业注入新的活力。但机遇与挑战并存,平台需在合规的前提下,积极拥抱征信创新,方能在激烈的市场竞争中行稳致远。