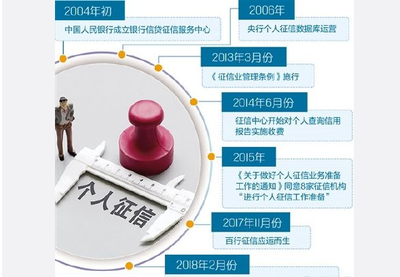
个人征信,这个曾经只与信用卡、贷款相关的金融概念,正随着新版个人征信报告的上线,悄然织成一张覆盖生活方方面面的信用大网。其中,“拖欠水费可能影响个人征信”这一变化,犹如一颗投入湖面的石子,激起了广泛的关注与讨论。这不仅是征信技术的一次升级,更是社会信用体系演进的一个深刻注脚。
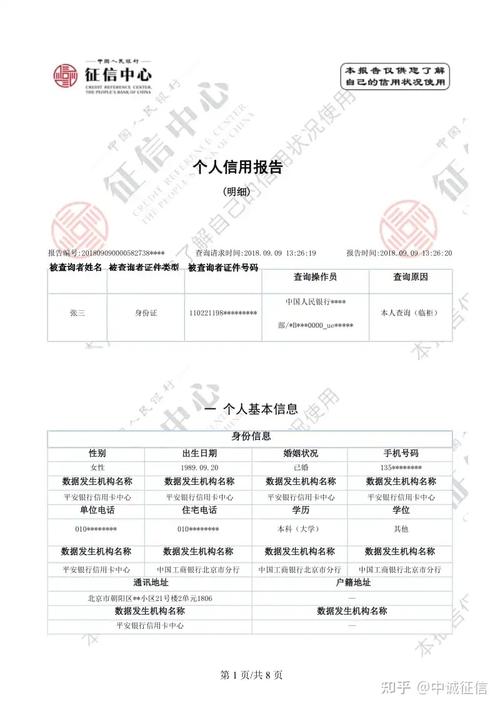
新版个人征信报告相较于旧版,在信息广度和深度上都有了显著跃升。它不再仅仅是信贷历史的简单记录,而是试图构建一个更立体、更实时的个人信用画像。除了传统的借贷信息,它开始将目光投向了更广泛的公共事业缴费领域。水电费、燃气费、电信缴费等日常账单的履约情况,正被纳入征信系统的视野。这意味着,过去被许多人忽视的“小拖欠”,如今可能变成信用记录上的“大瑕疵”。
为何要将水费拖欠与个人征信挂钩?这背后有其逻辑必然。在成熟的信用经济中,一个主体按时履行各类合同义务的意愿和能力,是评判其信用风险的重要维度。按时缴纳公共事业费用,同样是一种契约精神的体现,它反映了个人的责任心、财务管理的严谨性以及履约习惯。将此类信息纳入征信,能够更全面、更精准地刻画信用主体,有助于金融机构等授信方做出更准确的判断,防范潜在风险,同时也为社会治理提供了新的工具。
新政一出,顾虑也随之而来。最主要的声音集中在两种情况:一是并非恶意拖欠,可能因出差、遗忘等客观原因错过缴费期限;二是对公用事业服务本身存在争议,试图以缓缴作为维权手段。如果“一刀切”地将所有拖欠记录都视作失信,是否有失公允?这确实是征信精细化管理需要面对的关键问题。从目前的制度设计来看,通常会有一定的宽限期和异议处理机制,并非所有轻微的、及时补缴的欠费都会立即升格为征信污点。但无论如何,这都传递出一个明确的信号:信用无小事,日常履约需谨慎。
更深一层看,个人征信业务的这张网越织越密,对社会和个人都意味着深远的影响。对于社会而言,一个覆盖面广、信息准确的征信体系,是降低交易成本、构建良性市场秩序的基础设施;它让守信者畅通无阻,让失信者寸步难行,从而激励诚信行为。对于个人而言,这既是一种约束,也是一种保护。良好的信用记录会成为一种宝贵的无形资产,在申请贷款、购房租房,甚至求职晋升时提供助力;反之,一次疏忽的欠费,可能就此留下长久的负面印记,影响未来的金融生活。
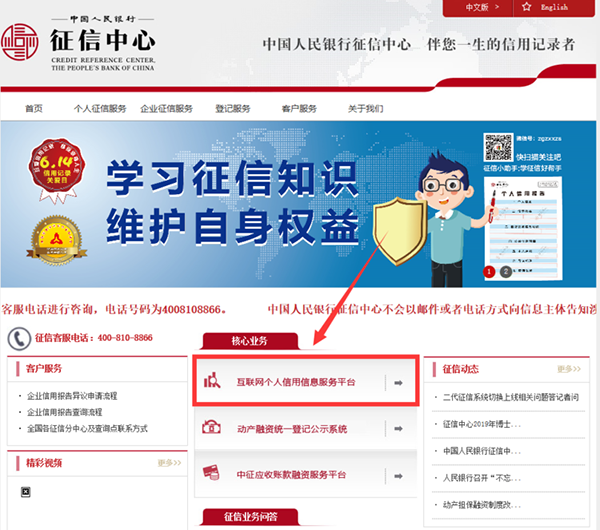
身处这个“信用变现”的时代,我们每个人都成为了自己“经济身份证”的唯一责任人。面对即将上线的新版征信报告,与其被动焦虑,不如主动管理。以下是一些实用的建议:其一,养成定期查询信用报告的习惯,了解自己的信用状况,及时发现并纠正错误信息;其二,绑定自动缴费或设置备忘录,避免因遗忘导致不必要的违约;其三,参与公共事业服务争议时,通过正规渠道解决,不宜简单粗暴地以拒绝缴费相抗;其四,珍视每一次信用承诺,无论是对银行、对运营商,还是对水电公司。
个人征信业务的演进,折射出一个社会从“熟人信用”向“制度信用”转型的进程。在这个进程中,数据的归集不可避免,但边界的划定、权力的制衡、纠错的保障同样重要。新版征信报告及其对水费缴纳等信息的采集,是一次有意义的社会实验。它提醒我们,信用既是资本,也是责任,而维护它,始于对生活中每一笔账单的认真对待。呵护好你的信用资产,就是守护好你通往更公平、更便利未来的通行证。